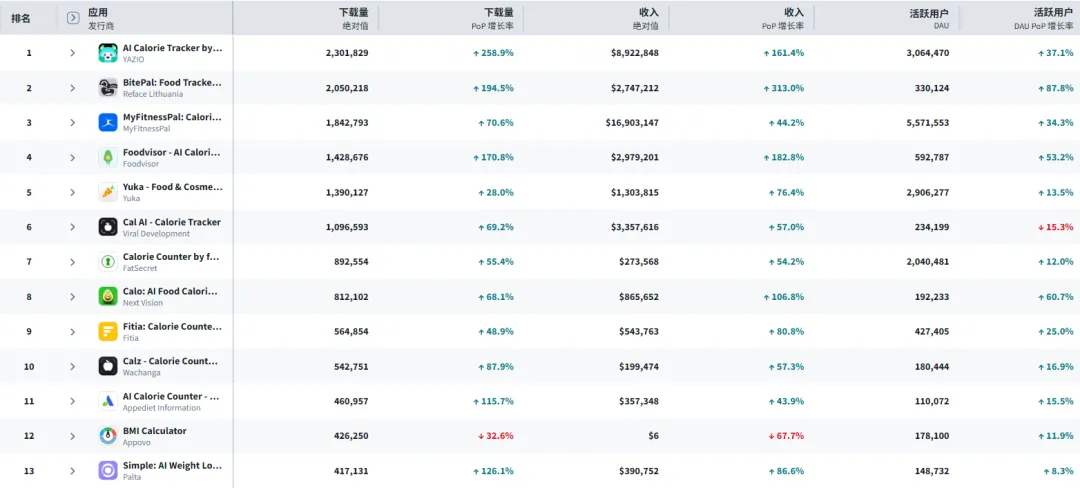
每年1月,全球"营养与饮食"类App都会集体爆发一次——海外SEO与ASO基于Sensor Tower 2025年12月28日至2026年1月26日数据的拆解显示,这不只是"下载量涨一点",而是真金白银的疯狂增长:第一名下载量环比暴涨258.9%,有产品收入增长313%。年年如此、精准如钟表——这是App市场最确定的季节性红利,也是最容易被新手误读的陷阱。
一、数据里的"自我救赎"
领跑者YAZIO AI Calorie Tracker:下载230万次、环比增长258.9%——不到一个月用户群翻了两倍多;同期收入近900万美元、增长161.4%,量收双爆发。赚钱效率之王BitePal: Food Tracker:下载约205万略低于第一名,但收入环比增长313%——用户不仅在下载,而且在极度焦虑地付费,试图用金钱换回健康。老牌巨头MyFitnessPal:下载增速(70.6%)不如新App夸张,但绝对收入高达1690万美元、DAU超550万——先发优势和数据深度依然是不可撼动的护城河。
二、为什么集体"爱健康"
- "新年起点"效应:1月1日不只是日历翻页,更是心理上的"清零"——数据显示除纯工具类(BMI计算器)下滑外,几乎所有带追踪计划功能的应用都在疯长:人们需要的不是一个数字,而是一个"改变的承诺";
- "节日债"的集体清算:圣诞元旦意味着高热量零运动,节后第一周发现穿不上原来的衣服时,下载卡路里追踪工具成了生理和心理的双重还债;
- AI成了最好的安慰剂:排行榜前列App名字里不带"AI"都不好意思打招呼——2026年的用户厌倦了手动录入每颗葡萄的热量,想要"拍张照AI告诉我卡路里"。AI极大降低使用门槛,成了各家提高转化率的杀手锏。
三、给新手的四条冷醒建议
- 警惕"三周死亡线":健康App的著名规律——1月爆发、2月腰斩、3月回归平庸,新年雄心通常只能维持21天。别把预算全砸在1月买量上:如果你的App没有社交机制、游戏化激励或极强的人机互动留住用户,1月买来的流量只是在替别人培养习惯;
- AI是入场券,体验是生死线:大家都叫"AI Calorie Tracker"时,用户对AI的容忍度变得极低——识别慢、准确率差就跳去Foodvisor(下载+170.8%)或Lifesum(+147.2%)。没技术储备就从垂直细分切入,比如"低碳水人群专用AI";
- 寻找巨头没看上的利基:硬碰MyFitnessPal是死路。看两个正增长的小众:Fasting间歇性禁食类App(+54.2%和+30.2%)、Forme Puasa(DAU增长93.6%——宗教禁食管理)。避开全能平台,做特定人群(特定疾病饮食或宗教禁食)的极简应用更可能存活;
- 混合变现与焦虑转化:Calorie Counter & Food收入增长295.1%远超下载增长——存量用户深度变现极成功。学习这种模式:基础功能免费,AI深度减脂预测和专家个性化建议付费,利用1月初"不惜一切代价要瘦"的焦虑设置合理订阅节点。
四、结语
健康类App不只是技术产品,更是"情绪产品"。四条要点:新年伊始的Fresh Start Effect是全年黄金收割期;AI识别已成行业基准——不再是加分项而是生存项;1月的下载不代表成功,之后的留存才是硬实力;新手出路在死磕垂直细分人群,避开与巨头的数据库竞争,拼服务深度和情感链接。
我的总结:这份榜单是"季节性红利"的标准教材——健康赛道的订阅样本可对照Headspace:从佛教僧侣到30亿美元冥想应用(情绪产品的长跑冠军),硬件方向的同类逻辑看Clair女性健康手环。想做1月生意的读者现在就该动手——开发周期倒推,10月立项才来得及。
声明:本站原创文章文字版权归本站所有,转载务必注明作者和出处;本站转载文章仅仅代表原作者观点,不代表本站立场,图文版权归原作者所有。如有侵权,请联系我们删除。