大多数理财 App 死在一个问题上:没人愿意天天打开银行账单看自己有多穷。Cleo 的解法简单粗暴——让 AI 直接怼你:"你这个月已经去了 12 次麦当劳,再去几次,我就要把它列为固定账单了。"就凭这个毒舌人设,它做到 110 万付费用户、年化收入 4 亿美元。这个案例值得每个做"无聊刚需"产品的开发者细看。
故事从 2015 年讲起。Barney Hussey-Yeo 在英国一家短期贷款公司做数据科学家,研究的是"发薪日前应急借款"用户的数据。他发现来借钱的并不都是没有工作的人——里面有护士、教师,也有拿着正常工资的普通人:很早就获得了银行信用额度,却几乎没有得到如何控制消费、偿还债务和避免透支的帮助。账户快没钱时,银行不会提醒"这个月外卖点得有点多",只会在透支发生以后收费或继续推荐贷款。更尴尬的是,尽管收入不错,他自己也经常不知不觉用到透支额度。
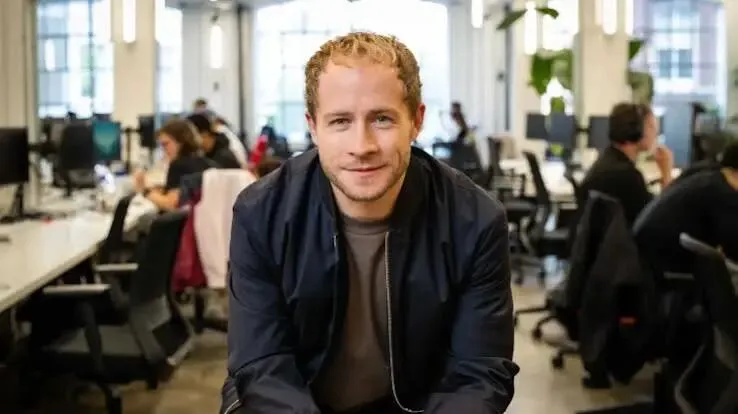
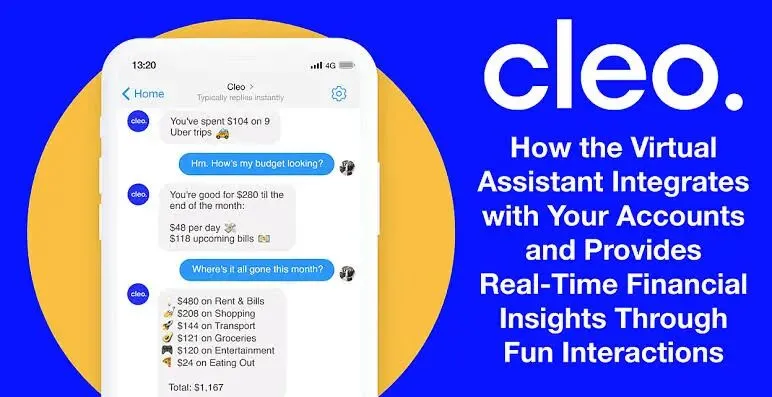
于是他先给自己写了个小工具:读取银行账户消费记录,分析这个月的钱花去了哪里,快超支时发短信。后来这个不断发消息催他少花钱的小程序,变成了 AI 理财助手 Cleo——不板着脸展示饼图折线图,而是直接问"你这个月到底为什么点了这么多次外卖",还会在乱花钱时毫不客气地吐槽几句。

银行拥有你所有的消费数据,却从不帮你
Barney 看到的行业怪象是:银行拥有用户几乎所有的消费数据——知道你什么时候发工资、在哪家超市花了多少钱、最近是不是频繁点外卖——但这些数据很少被用来提前帮助用户。大部分银行软件只是在消费完成后把交易整齐列出来,至于为什么总是存不下钱、下周还剩多少钱可花、哪几笔消费最容易把账户拖进透支,银行不会主动告诉你。Cleo 想做的就是在银行账户上面加一层能看懂消费记录、主动提醒的助手:像聊天一样问"我这周在外卖上花了多少钱""工资到账前还能花多少""为什么这个月又没存下钱",AI 读取账户后直接给答案。
第一版做得很复杂,用户却只爱一条短信
2016 年,24 岁的 Barney 进入英国创业机构 Entrepreneur First,与 Aleksandra Wozniak 共同创办 Cleo。第一版产品做得很复杂:机器学习、消费统计、图表和各种数据分析,用户反应平平。反而是一个不起眼的功能吸引了大家——让系统给用户发短信催他管好钱。用户不想研究"餐饮消费环比上涨了多少",但愿意看一条"照这个速度花下去,你可能撑不到下次发工资"。Barney 由此意识到:大部分人缺少的不是更多数据,而是有人把数据翻译成一句能听懂、能立刻行动的话。
为了测试需求,他做了一个只有对话演示的落地页——许多功能其实还没开发,主要目的是让用户看懂这东西将来怎么用。上线第一天 1 万名注册用户,还登上 Product Hunt 榜首。这让他确定:人们确实愿意和一个 AI 讨论自己的钱。

2016 年的 AI 不够聪明,就请喜剧演员替它写话
Cleo 成立时距离 ChatGPT 出现还有六年,当时的聊天机器人只能识别有限问题再匹配预写答案。Barney 没有把它做成会说话的银行说明书,而是反过来强化它的性格:早期公司请来约 30 名女性喜剧演员,专门为产品编写回复、笑话和吐槽文案。后来增加的 Roast Mode(吐槽模式)成了最受欢迎的功能之一——用户主动要求 Cleo 吐槽自己,系统检查近期消费记录,专找那些不太理智的支出;与之相对的"鼓励模式"则在用户存下钱、控制住购物时像朋友一样夸几句。截至 2025 年末,约 140 万用户被 Cleo 吐槽过,84 万多用过鼓励功能。

这不只是让理财软件显得有趣。很多人不愿意打开银行账户,不是看不懂余额,而是不愿意面对余额——一想到信用卡、债务和透支就产生压力,索性拖到下个月。一句有分寸的玩笑能把这种压力降下来。Barney 后来解释:幽默不是品牌包装,而是一种让用户愿意继续面对财务问题的方法。团队很早就发现,文案是否简洁、语气是否有趣,会直接影响月活和收入。
英国做出的产品,真正的增长在美国
Cleo 最初在短信和 Facebook Messenger 里运行,2017 年初完成 70 万美元天使轮,随后团队连完整融资材料都没来得及准备就拿了 280 万美元种子轮。但真正改变公司规模的是 2018 年进入美国:只有 15-20 名员工的团队用约两周完成产品适配,上线 21 天后每天新增约 1000 名美国用户,四个月累计新增 35 万。团队随后发现,把英国产品搬到美国不只是多连几家银行——工资发放时间、信用体系、透支费用、年轻人消费习惯都不同,还要把英式笑话换成美国年轻人熟悉的表达。2020 年疫情后,公司原计划进 40 个国家,但约 40 人的团队根本维护不过来,Barney 干脆暂停英国和加拿大业务,把人员和资金全部集中到美国——这个反常决定带来了更大的用户群。

从免费聊天机器人,到订阅、信用卡和工资预支
Cleo 早期没有收入,2018 年推出第一档付费订阅 Cleo Plus 后,逐渐从"会聊天的记账工具"扩展成一组面向年轻人的金融服务:预算分析、债务管理、信用分监控、自动储蓄、AI 理财建议。付费分多档:基础订阅每月 5.99 美元,更高档 8.99 和 14.99 美元,提供更强的 AI 建议、储蓄功能、信用建设卡和提前获取工资等服务。
其中的重要产品是现金预支:让用户在发工资前提前拿到一小部分已挣到但未到账的工资,几十到几百美元;普通到账免费但需等待,想当天拿到要付 3.99 到 14.99 美元加急费。Barney 曾表示现金预支一度贡献了约三分之一的收入。收入曲线也陡:2021 年全年约 1200 万美元、付费用户 14.8 万;2022 年 3000 万、30.4 万;2023 年 6600 万、52.5 万;2024 年 1.36 亿、年底年化 1.86 亿、付费用户 74.3 万——同年披露免费转付费比例达 50%,平均获客成本约 11 美元,三个月收回,并实现持续盈利。到 2025 年末付费用户 110 万、年化收入超 3 亿;2026 年 6 月 Barney 称这个数字已到 4 亿美元。
绕不开的矛盾:一边劝你别乱花,一边在你缺钱时卖产品
Cleo 的产品设计里一直存在一个很难回避的矛盾:作为理财助手,它应该帮用户减少冲动消费、避免透支;但作为商业公司,它需要更多用户购买订阅、使用现金预支。而 Cleo 比普通金融平台更了解用户什么时候最脆弱——它知道账户还剩多少钱、什么时候发工资、是不是刚遇到房租或食品支出。这意味着 AI 既可以在用户快透支时提醒控制开支,也可以在同一时刻推荐一笔现金预支。
有记者测试时告诉 AI 自己没有足够的钱买食品,Cleo 表示理解,随后很快引导检查现金预支资格并推荐付费订阅;记者拿到 130 美元额度,等三四个工作日免费,想当天到账其中一笔要付 8 美元。这恰好说明了它商业模式中最敏感的部分:一个比银行更了解你的 AI,既可以成为你的理财教练,也可以成为更准确的金融产品销售员。当一个 AI 既了解你的消费习惯、又能从你的金融选择中赚钱时,它究竟会把谁的利益放在前面——这个问题,值得所有做用户数据产品的创业者先想清楚再动手。
我的总结:抛开伦理争议,Cleo 给开发者的可抄点有三个——把数据翻译成一句"能听懂、能行动"的话(而不是仪表盘);给产品一个鲜明性格(人格化是留存利器,代价是要请真人写文案而不是全靠模型);在用户情绪最强的时刻设计付费点。第三条要慎用,但前两条适用于几乎所有的工具类产品。订阅制变现的设计可以参考独立开发者变现指南。